Au Kenya, un producteur de maïs sans garant ni sûreté peut acheter à crédit ses semences et son engrais. Apollo Agriculture, fondée à Nairobi en 2016, décide pendant que son agent se tient encore près de l'exploitant, rapporte la GSMA. Le prêt n'arrive jamais en espèces : il prend la forme d'un bon, à retirer chez le distributeur d'intrants du village. En mai 2026, la jeune pousse a logé 370 millions de shillings de créances, dues par 23 839 producteurs, dans une titrisation qui lui a rapporté 276 millions. L'agence Agusto a noté l'opération BBB-. Le champ devient un dossier, la saison devient une échéance.
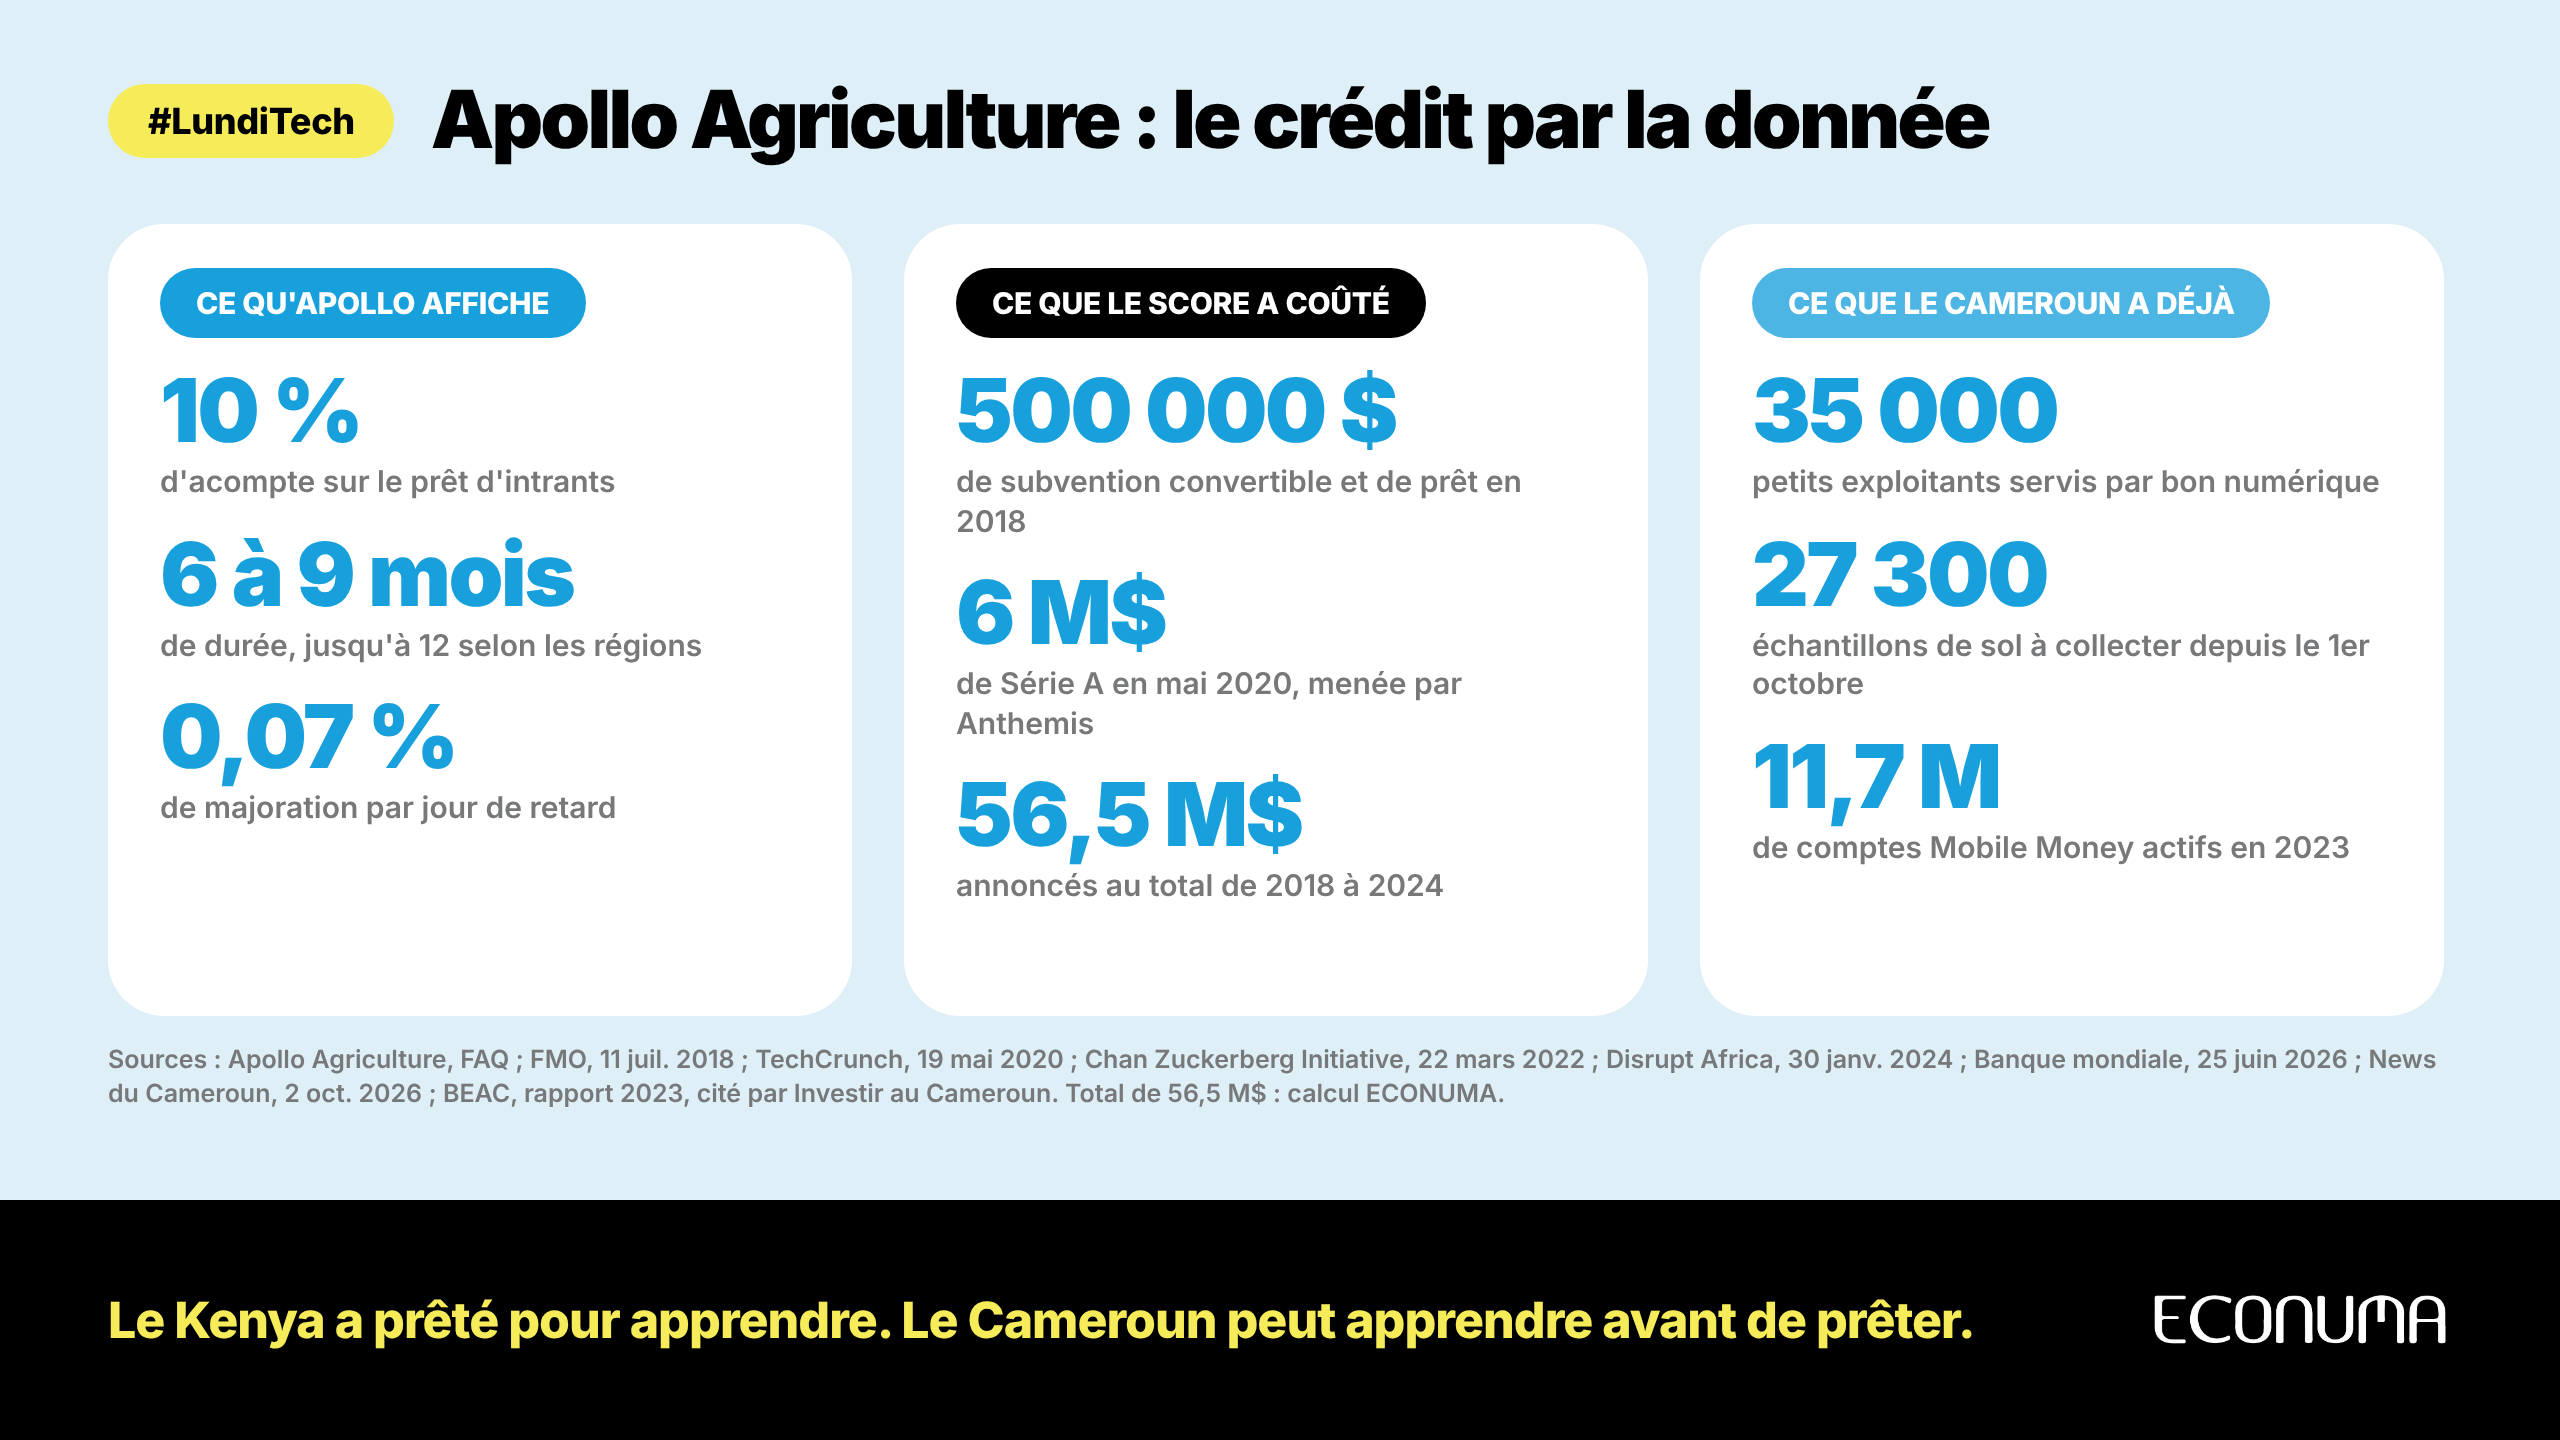
Au Cameroun, le bon numérique circule déjà. Selon la Banque mondiale, qui finance le PATNUC, 35 000 petits exploitants y obtiennent semences et engrais améliorés. Le 1er octobre, à Yaoundé, le ministère des Postes et Télécommunications a rétrocédé quatre plateformes numériques au ministère de l'Agriculture. Le même jour a démarré la collecte de 27 300 échantillons de sol, sur 1,4 million d'hectares et cinq régions. La différence tient à la source : à Nairobi, le bon naît d'un crédit, accordé par un modèle statistique.
Tout le mois d'octobre, la série agritech passe en direct sur ECONUMA GO DIGITAL.
Ce modèle se nourrit d'abord de relevés de terrain. La GSMA énumère la taille de la ferme, les cultures, la composition du ménage et les pratiques agricoles, puis l'imagerie satellite et les fichiers des bureaux de crédit. L'historique Mobile Money manque à cette liste, alors que TechCrunch écrivait en 2020 que M-Pesa, l'apprentissage automatique et le satellite guidaient ensemble ses offres. Le poids du paiement mobile dans le score reste non indiqué dans la source. Son rôle documenté tient à l'encaissement : un acompte de 10 % du prêt, puis les remboursements. Bâtir un tel outil exige des compétences rares, science des données, télédétection, agronomie, proches des métiers du numérique que le Cameroun attend.
Le score a coûté avant de rapporter. En 2017, la Rabobank Foundation accorde à Apollo un prêt dit « lend to learn », prêter pour apprendre. L'entreprise finance alors tous les candidats pour constituer ses données, raconte son dirigeant Eli Pollak. En juillet 2018, FMO ajoute 250 000 dollars de subvention convertible, la fondation autant en prêt. La Série A, 6 millions de dollars menés par Anthemis en mai 2020, n'arrive qu'ensuite, sans elle au tour de table. Viennent 40 millions en 2022, puis 10 de dette en 2024 : 56,5 annoncés au total depuis 2018. L'algorithme a d'abord été une ligne de dépenses, un besoin de capital patient qui renvoie à l'analyse ECONUMA des circuits du financement tech.
Ce que l'entreprise affiche tient en quatre clauses. Un acompte de 10 %. Une durée de six à neuf mois. Une majoration de 0,07 % par jour de retard. Un signalement aux bureaux de crédit en cas d'impayé. Ce qu'elle ne publie pas pèse davantage : ni taux de défaut, ni taux d'intérêt distinct du prix des intrants. British International Investment estime la production du client moyen à 2,6 fois celle du paysan kényan type, estimation d'investisseur et non évaluation indépendante. Le même bailleur visait 2,3 millions d'agriculteurs en 2026, quand le dernier cumul public, plus de 400 000 au Kenya et en Zambie en mai 2025, en représente 17 %.
Le 28 septembre, la Haute Cour de Nakuru a accordé trente jours de plus à Apollo pour déposer son dossier d'appel, après le rejet de quinze de ses réclamations par le tribunal des petites créances, le 27 février 2025. La décision ne précise pas la nature des créances.
Pour une coopérative, une microfinance ou une jeune pousse camerounaise, trois briques existent. Le canal : 11,7 millions de comptes Mobile Money actifs en 2023, selon la BEAC. Le fichier : le bureau d'information sur le crédit de la CEMAC, lancé le 20 janvier 2026 à Douala avec 61 établissements connectés. La règle : la loi n° 2024/017 sur les données personnelles, applicable depuis le 23 juin 2026. Manque ce que Nairobi a payé cher, des saisons de prêts observés. Avant de signer avec un prêteur numérique, cinq vérifications s'imposent : l'établissement agréé qui porte le prêt, le nombre de campagnes ayant entraîné le score, le réseau qui livre les intrants, l'écart entre prix comptant et prix à crédit, le recours ouvert après un refus. La grille vaut pour les quinze lauréats de l'Agritech Innovation Challenge 2026, désignés le 7 mai à Yaoundé.
La donnée ne garantit rien seule. Elle garantit quand un agent la collecte, quand un distributeur livre, quand un bailleur patient finance l'apprentissage. Trois rendez-vous méritent la veille, de Yaoundé à Garoua. Les premiers résultats de la cartographie des sols, annoncée sur cinq mois par News du Cameroun. Le dépôt du dossier d'appel d'Apollo à Nakuru, attendu sous trente jours. L'ouverture à des tiers des historiques de MTN MoMo et d'Orange Money, non indiquée dans la source. Le Kenya a prêté pour apprendre. Le Cameroun peut apprendre avant de prêter.